El mercado internacional de fertilizantes nitrogenados entró en un periodo de pausa luego de la fuerte recuperación de precios registrada la semana anterior.
“El hito determinante de la semana fue la confirmación oficial de que la agencia estatal india IPL logró adjudicar únicamente 410.000 toneladas de urea sobre su objetivo inicial de 1,70 millones de toneladas, debido al rechazo masivo de los proveedores chinos a convalidar los bajos precios” , apunta el informe semanal de mercado de la consultora IF Ingeniería en Fertilizantes.
“Ese gran déficit de 1,29 millones de toneladas obliga a la India a convocar una nueva licitación pública de manera inminente (a través de NFL o IPL) para cubrir la campaña de Rabi, lo que actuó como un soporte de contención frente a nuevas presiones bajistas en el Atlántico”, apunta.
En ese marco, los productores de las principales regiones exportadoras mantuvieron una postura firme de ventas, rehusándose a convalidar valores “de remate” y restringiendo la disponibilidad “spot” de urea granular.
La demanda en las Américas y Europa se desaceleró tras el rally previo, con compradores asimilando que la falta de producto en India reorientará los flujos globales en noviembre.
En Brasil la urea granular se consolidó esta semana en 470-485 u$s/tonelada CFR (con operaciones no-chinas cerrando en 485 u$s/tonelada CFR), mientras que en EE.UU. (NOLA FOB Barge) cotizó en 430-435 u$s/tonelada.
En la Argentina la importación de urea entró en pausa. El CFR se sostuvo en 510-520 u$s/tonelada con una prima de 37,5 u$s/tonelada sobre Brasil.
“La demanda interna repitió la conducta de las últimas semanas. Más allá de las ventanas que abren las relaciones de precios, el gatillo de compra sigue siendo la logística de siembra y en un año climático tan irregular (frío, baja radiación, heladas y lluvias intermitentes) esa referencia estacional se perdió”, destaca el informe.
“La urea en el mercado mayorista se mantuvo estable por segunda semana para ubicarse en 595-605 u$s/tonelada , levemente por debajo de la paridad de reposición”, señala.
En urea la producción local (944.000 toneladas estimadas a septiembre, +10% interanual) sumada a las importaciones (791.000 toneladas, -12% interanual) lleva la oferta a 1,74 millones de toneladas (-1% interanual) frente a despachos de 1,81 millones de toneladas (+8% interanual).
“El saldo de -71.000 toneladas es el primero negativo desde 2021: la demanda consumió el stock heredado de los fuertes arribos de fines de 2025”, destaca.
En lo que respecta al mercado internacional de fertilizantes fosfatados, se mantiene sumido en una lenta dinámica comercial y un sesgo bajista contenido. Un hito clave de la semana fue la firma del contrato de ácido fosfórico entre la jordana JPMC y la india Coromandel a 1700 u$s/tonelada CFR, que se concretó para el último trimestre de 2026 con un congelamiento de precios respecto al trimestre anterior en lugar de las bajas previstas por el mercado.
Los costos proyectados de materias primas registran un respiro: el azufre contrato Tampa para el cuarto trimestre se negoció en 615 u$s/tonelada CFR (una contracción de -90 u$s/tonelada frente a los valores negociados en el trimestre pasado, mientras que el amoníaco en Tampa cotiza en 545 u$s/tonelada CFR (-10 u$s/tonelada). China sostiene paralizadas sus licencias de exportación de DAP y MAP para blindar la reserva invernal.
En EE.UU. (NOLA FOB) el fosfato diamónico (DAP) esta semana se negoció en 800-805 u$s/tonelada, mientras que el monoamónico (MAP) cotizó en 815-820 u$s/tonelada.
“La demanda física internacional continúa aletargada. En el hemisferio occidental, los compradores postergan cierres por problemas de asequibilidad y falta de urgencia estacional. En el sur de Asia, los importadores indios y paquistaníes se mantienen al margen tras el reabastecimiento previo, mientras que en Europa se ratifica un panorama de baja demanda para el cierre de año”, explica el informe.
En la Argentina la parálisis es casi total, con tratativas fallidas con Marruecos para la segunda quincena de noviembre. El DAP/MAP se mantuvo en valores nominales de 855-870 u$s/tonelada CFR.
“En fósforo no hay colchón: MAP, DAP, SPT y NPS sumaron importaciones por 1,05 millones de toneladas (-8% interanual) y despachos por 986.000 toneladas (+9%), con un saldo de 68.000 toneladas, el menor de la serie histórica, que es de un promedio 242.000 toneladas”, señala IF Ingeniería en Fertilizantes.
El volumen de MAP importado (504.000 toneladas; -18%) es el más bajo en seis años, mientras que el SPS, con 36.000 toneladas importadas, representa un volumen anómalo contra las 2016 toneladas en el mismo período de 2025.
“En fósforo, entre octubre y diciembre se despachan en promedio 303.000 toneladas de MAP frente a importaciones habituales de 189.000 toneladas; sin negocios en curso, la disponibilidad para el maíz tardío y la soja dependerá de que se aceleren los arribos”, anticipa la consultora. En el mercado mayorista los valores de referencia en MAP y DAP se encuentran en 965-995 u$s/tonelada.
Fuente: Valor Soja
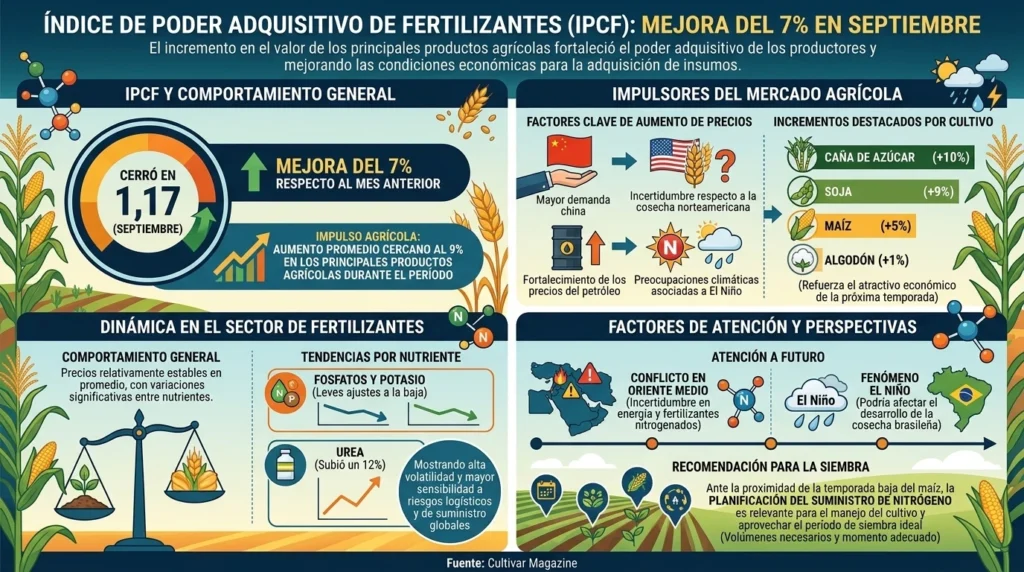
BRASIL: La caída de los precios de los fertilizantes reduce el IPCF en un 7%.
Este movimiento reflejó el aumento del valor de los principales productos agrícolas en septiembre.
El Índice de Poder Adquisitivo de Fertilizantes (IPCF) cerró septiembre en 1,17, lo que representa una mejora del 7% con respecto al mes anterior. Este movimiento reflejó principalmente la apreciación de los principales productos agrícolas, que registraron un incremento promedio cercano al 9% durante el período, fortaleciendo el poder adquisitivo de los productores y mejorando las condiciones económicas para la adquisición de insumos.
En el mercado agrícola, el aumento de precios se vio impulsado por la mayor demanda china, la incertidumbre respecto a la cosecha norteamericana, el fortalecimiento de los precios del petróleo y las preocupaciones climáticas asociadas a El Niño. En este contexto, destacaron los incrementos en la soja (+9%), la caña de azúcar (+10%), el maíz (+5%) y el algodón (+1%), lo que refuerza el atractivo económico de la próxima temporada.
En el sector de los fertilizantes, los precios se mantuvieron relativamente estables en promedio, con variaciones significativas entre los nutrientes. Si bien los fosfatos y el potasio experimentaron leves ajustes a la baja, la urea subió un 12 % durante el período, mostrando una alta volatilidad y una mayor sensibilidad a los riesgos logísticos y de suministro globales.
En los próximos meses, la atención del mercado debe centrarse en los factores geopolíticos y climáticos. El conflicto en Oriente Medio sigue generando incertidumbre en los mercados internacionales de energía y fertilizantes, especialmente en los de fertilizantes nitrogenados, mientras que El Niño podría afectar el desarrollo de la cosecha brasileña.
Ante la proximidad de la próxima temporada baja del maíz, la planificación del suministro de nitrógeno, considerando los volúmenes necesarios y el momento adecuado de aplicación, sigue siendo relevante para el manejo del cultivo y para aprovechar el período de siembra ideal.
Fuente: Cultivar Magazine
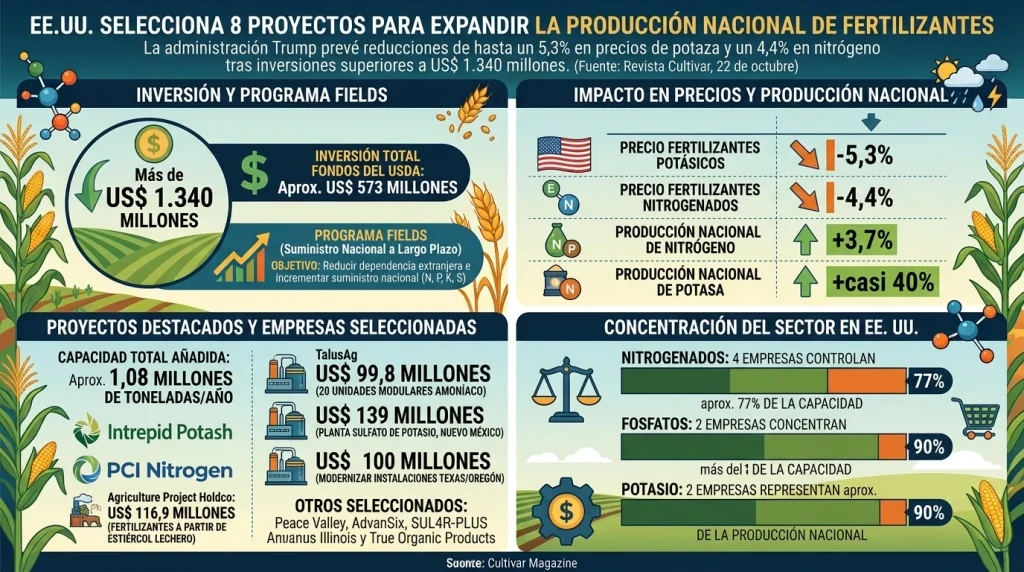
Estados Unidos anuncia una inversión de 1,34 millones de dólares para la producción de fertilizantes.
La administración Trump ha seleccionado ocho proyectos industriales y prevé una reducción de hasta un 5,3% en los precios de los fertilizantes potásicos.
El gobierno de Estados Unidos anunció hoy (22 de octubre) la selección de ocho proyectos para expandir la producción nacional de fertilizantes. Las inversiones previstas superan los 1.340 millones de dólares, incluyendo aproximadamente 573 millones de dólares en fondos propuestos por el Departamento de Agricultura de Estados Unidos (USDA). Esta iniciativa busca reducir la dependencia de proveedores extranjeros e incrementar el suministro de insumos agrícolas.
Estos proyectos forman parte del programa de Inversión y Expansión de Fertilizantes para el Suministro Nacional a Largo Plazo (Fields). Esta iniciativa contempla inversiones en unidades de producción de fertilizantes nitrogenados, fosfatados, potásicos y azufrados.
Según estimaciones del USDA, la ampliación de la capacidad industrial podría reducir los precios de los fertilizantes nitrogenados en un 4,4 % y los de la potasa en un 5,3 %. La producción nacional de nitrógeno podría crecer un 3,7 %, mientras que la de potasa podría aumentar casi un 40 %, una vez que las instalaciones entren en funcionamiento.
Proyectos seleccionados: Los ocho proyectos seleccionados representan una capacidad estimada de aproximadamente 1,08 millones de toneladas de fertilizante al año.
TalusAg fue seleccionada para recibir aproximadamente 99,8 millones de dólares estadounidenses para la instalación de 20 unidades modulares de producción de amoníaco. Intrepid Potash podría recibir 139 millones de dólares estadounidenses para construir una planta de sulfato de potasio en Nuevo México, con una capacidad anual de 220 000 toneladas.
PCI Nitrogen podría recibir 100 millones de dólares para modernizar sus instalaciones en Texas y Oregón. Agriculture Project Holdco fue seleccionada para recibir 116,9 millones de dólares destinados al desarrollo de plantas de producción de fertilizantes a partir de estiércol de ganado lechero.
La selección también incluye a Peace Valley, AdvanSix, SUL4R-PLUS Illinois y True Organic Products.
Concentración en el sector: El USDA señala un alto nivel de concentración en el sector.
Cuatro empresas controlan aproximadamente el 77% de la capacidad de producción de fertilizantes nitrogenados en EE. UU. Dos empresas concentran más del 90% de la capacidad de producción de fosfatos, y otras dos representan aproximadamente el 90% de la producción de potasio en EE. UU.
Fuente: Revista Cultivar
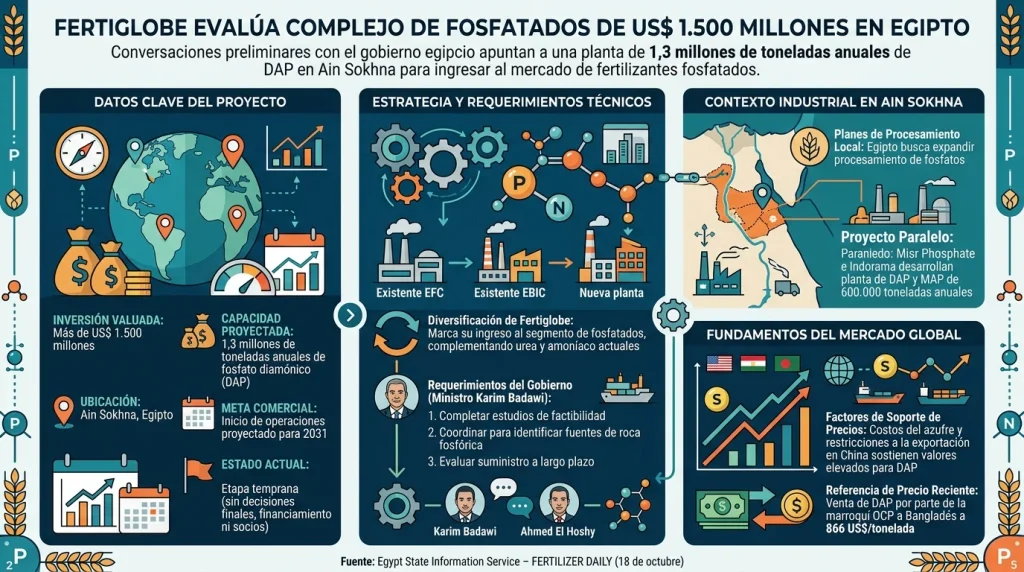
Fertiglobe evalúa un proyecto de fertilizantes fosfatados por 1.500 millones de dólares en Egipto
Fertiglobe mantiene conversaciones preliminares con el gobierno egipcio sobre un complejo de fertilizantes fosfatados valuado en más de 1.500 millones de dólares, con una capacidad de producción proyectada de 1,3 millones de toneladas anuales de fosfato diamónico (DAP).
Según informó el Ministerio de Petróleo y Recursos Minerales de Egipto el 18 de octubre, el proyecto se ubicaría en Ain Sokhna y tendría como meta el inicio de sus operaciones comerciales para 2031. El ministro de Petróleo y Recursos Minerales de Egipto, Karim Badawi, analizó los planes preliminares con el director ejecutivo de Fertiglobe, Ahmed El Hoshy.
El ministro instó a Fertiglobe a completar los estudios de factibilidad técnica y económica, así como a coordinar con la Autoridad de Recursos Minerales e Industrias Mineras para identificar fuentes de roca fosfórica y evaluar el suministro a largo plazo. El proyecto aún se encuentra en una etapa temprana, sin que se hayan anunciado decisiones finales de inversión, acuerdos de financiamiento o socios del proyecto. De concretarse, representaría el ingreso de Fertiglobe al segmento de fertilizantes fosfatados, complementando sus operaciones vigentes de urea y amoníaco en Ain Sokhna a través de las plantas EFC y EBIC.
El complejo propuesto se sumaría a los planes de Egipto para expandir el procesamiento local de fosfatos y fortalecer su posicionamiento en los mercados internacionales de fertilizantes. Por separado, Misr Phosphate e Indorama se encuentran desarrollando en Ain Sokhna un proyecto de fosfato diamónico (DAP) y fosfato monoamónico (MAP) de 600.000 toneladas anuales. Las condiciones de mercado podrían respaldar capacidad adicional, ya que los costos del azufre y las restricciones a la exportación de China han contribuido a sostener valores elevados para el DAP. Recientemente, la marroquí OCP vendió DAP a Bangladés a 866 dólares por tonelada. De completarse, la planta propuesta por Fertiglobe podría convertir a Egipto en un proveedor adicional significativo de DAP a principios de la próxima década, aunque sus perspectivas dependerán de asegurar suministros confiables de roca fosfórica y azufre.
Fuente: Egypt State Information Service – FERTILIZER DAILY
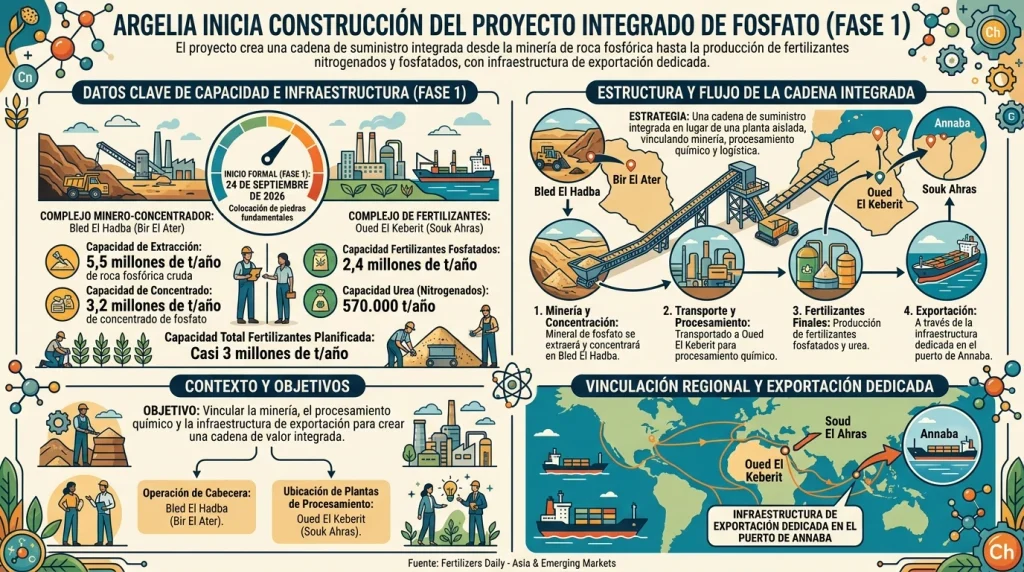
Argelia lanza un proyecto de fertilizantes de fosfato y urea de 3 millones de toneladas anuales
Argelia se encuentra desarrollando una cadena integrada de producción de fosfato a fertilizantes que vinculará la minería, el procesamiento químico y la infraestructura de exportación.
Argelia ha iniciado formalmente la construcción de la primera fase de su Proyecto Integrado de Fosfato, un megaemprendimiento minero-fertilizante diseñado para conectar el yacimiento de fosfato de Bled El Hadba con nuevas instalaciones de producción de fertilizantes en Oued El Keberit y una infraestructura de exportación dedicada en el puerto de Annaba.
El proyecto avanzó hacia su etapa más reciente de construcción el 24 de septiembre de 2026, cuando funcionarios argelinos colocaron las piedras fundamentales tanto del complejo de extracción y concentración de Bled El Hadba como del complejo de fertilizantes y procesamiento químico de Oued El Keberit. Según Sonatrach, la Fase 1 está diseñada para producir 2,4 millones de toneladas anuales de fertilizantes fosfatados y 570.000 toneladas anuales de urea.
Esto le otorga al complejo de fertilizantes una capacidad planificada de casi 3 millones de toneladas al año, mientras que la operación de cabecera en Bled El Hadba está proyectada para extraer 5,5 millones de toneladas anuales de roca fosfórica cruda y producir 3,2 millones de toneladas de concentrado de fosfato.
Argelia inicia la construcción de una cadena integrada de fosfato a fertilizantes
El proyecto está estructurado como una cadena de suministro integrada en lugar de una planta de fertilizantes aislada. El mineral de fosfato se extraerá y concentrará en Bled El Hadba, en la zona de Bir El Ater, antes de ser transportado a Oued El Keberit, en Souk Ahras, para su procesamiento químico.
Fuente: Fertilizers Daily – Asia & Emerging Markets
PANORAMA DE LOS PRINCIPALES CUALTIVOS DE ARGENTINA
MAIZ: Al presente informe, la siembra de maíz con destino grano comercial alcanza el 39,8 % de las 8,4 MHa proyectadas, luego de un progreso intersemanal de 5 puntos porcentuales. Los planteos tempranos se encuentran próximos a finalizar en gran parte de las zonas núcleo y el Centro-Este de Entre Ríos, mientras que hacia el oeste y sur las bajas temperaturas y las precipitaciones continúan demorando el avance de las labores y, en algunos sectores, desplazan lotes hacia fechas tardías. En cuanto a los lotes ya implantados, el cultivo transita mayormente entre emergencia y diferenciación de hojas. En el Centro-Norte de Santa Fe, ambos Núcleos y sectores del oeste bonaerense, las bajas temperaturas, la escasa radiación y algunas heladas provocaron emergencias desparejas y amarillamiento de plantas. Pese a ello, la condición de cultivo se mantiene mayormente Normal a Buena, bajo una disponibilidad hídrica Adecuada a Óptima.
GIRASOL: Por su parte, la siembra de girasol alcanza un progreso intersemanal de 8,4 p.p. y cubre el 50,3 % de las 3,1 MHa proyectadas para el ciclo en curso, manteniendo un adelanto de 10 p.p. respecto al promedio histórico, pero reduciendo el adelanto en comparación al promedio U5C a solo 1,4 p.p. Sobre el sur del área agrícola, la continuidad de las lluvias y las bajas temperaturas reducen el avance de las labores, pese a contar con humedad superficial adecuada para la implantación. A su vez, en sectores del centro y norte del área agrícola, en las regiones NEA y Centro-Norte de Santa Fe, colaboradores informan la necesidad de nuevas lluvias para acompañar el desarrollo de la oleaginosa, que, en los lotes más adelantados, transita entre botón floral e inicio del llenado de granos.
TRIGO: Finalmente, a la fecha un 38,1 % del trigo transita entre floración y llenado de granos, concentrado sobre el centro y norte del área agrícola, mientras que, en las provincias de Buenos Aires y La Pampa, las bajas temperaturas mantienen al cultivo todavía entre macollaje y espigazón. Pese a la mejora de la oferta hídrica que dejó la semana previa, la condición de cultivo no refleja modificaciones considerables. Esto se debe principalmente a la persistencia de cielos cubiertos y lloviznas, que reducen la radiación incidente y el cociente fototermal en etapas críticas, que, de no revertirse, podrían comprometer el potencial de rendimiento. A su vez, como resultado de las heladas de septiembre y las más recientes de mediados de octubre, cuyos daños todavía se están evaluando, se informan mermas de entre 10 y 15 %, fundamentalmente en siembras tempranas y ciclos cortos del sur de Santa Fe, Entre Ríos, Buenos Aires y La Pampa. Por otro lado, la alta humedad ambiente favoreció el avance de enfermedades foliares, cuyos controles adicionan la aplicación preventiva contra fusariosis en lotes en floración. En el extremo norte las lloviznas continúan demorando el inicio de la cosecha y generan preocupación por la calidad del grano.
Fuente: Bolsa de Cereales de Buenos Aires