Con la siembra gruesa en marcha, esta semana la demanda de fertilizantes en el mercado argentino continuó a buen ritmo tanto en nitrogenados como en fosfatados.
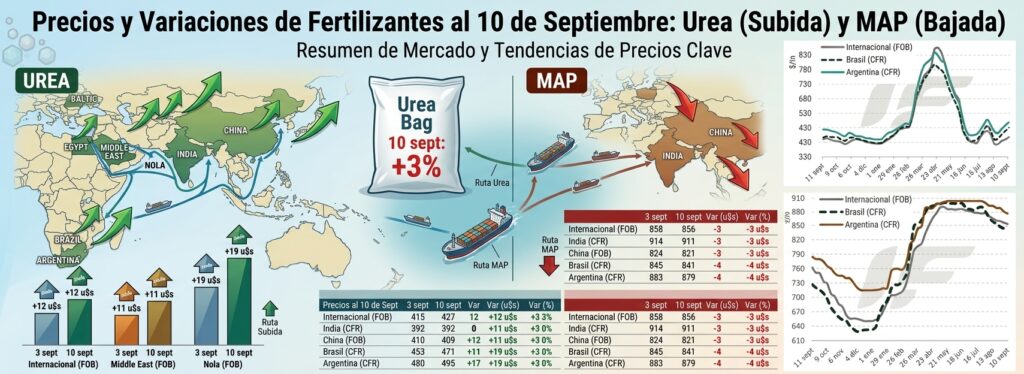
La urea esta semana se negoció en el mercado mayorista en 565-575 u$s/tonelada para ajustar sobre el cierre a un mínimo de 575-580 u$s/tonelada, pese a que el valor de reposición CFR saltó bastante más para ubicarse en 475-500 u$s/tonelada.
“Con la urea local moviéndose apenas 10 u$s/tonelada esta semana frente a un salto internacional bastante mayor, y el maíz sosteniendo precios firmes, la relación de compra en nitrogenados se mantiene tan favorable como la semana pasada, consolidando la ventana de oportunidad”, señala el informe semanal de la consultora IF Ingeniería en Fertilizantes.
En nitrogenados, la actividad mostró esta semana un marcado dinamismo, con negocios cerrados hacia la cota de los 500 u$s/tonelada CFR y un programa de embarques muy activo para septiembre-octubre de 2026.
“Los importadores aceleraron compras ante el riesgo de mayores alzas por la escalada de tensiones en el Golfo Pérsico y el encarecimiento del gas europeo; la prima Argentina sobre Brasil se sostiene en torno a 20 u$s/tonelada, en línea con el promedio histórico”, apunta el informe.
En fosfatados, el CFR de reposición retrocedió sin negocios registrados y los valores de los fosfatos (DAP y MAP) acompañaron con una baja de 10 u$s/tonelada a 980-1005 u$s/tonelada en el mercado mayorista (granel puesto en camión en puerto). Se trata de valores que se encuentra en línea con la paridad de importación.
“En fosfatados el mercado está en virtual parálisis comercial y sin cargamentos completos confirmados esta semana, mientras el CFR de reposición en la Argentina y Uruguay cede para DAP a 870-875 u$s/tonelada y para MAP a 880-885 u$s/tonelada, con una prima sobre Brasil que se amplía a más de 30 u$s/tonelada”, indica.
En el mercado internacional de fertilizantes nitrogenados, el mercado aceleró su escalada alcista durante esta semana, impulsado principalmente por la firmeza de mercados occidentales.
“Este ‘rally’ encuentra sus cimientos en la intensificación de los conflictos geopolíticos en Medio Oriente (que continúan restringiendo los flujos normales a través del estrecho de Ormuz y el Mar Rojo) y en el drástico aumento de los costos del gas natural en Europa”, explica el documento.
En tanto, el mercado global de fosfatados se caracteriza por una dinámica moderada de cautela generalizada y suave presión bajista en los principales polos de consumo.
“Los compradores en Asia del Sur (India y Bangladesh) lograron negociar precios de importación a la baja en sus licitaciones. Al mismo tiempo, la persistente incertidumbre sobre la política de exportación de China continúa limitando la disponibilidad global. En el hemisferio occidental, la demanda física sigue aletargada ante los altos inventarios portuarios en Brasil y el estancamiento de las compras spot en Sudamérica”, remarca.
Fuente: Valor Soja
ARGENTINA: Bahía Blanca podría liderar la producción sudamericana de urea
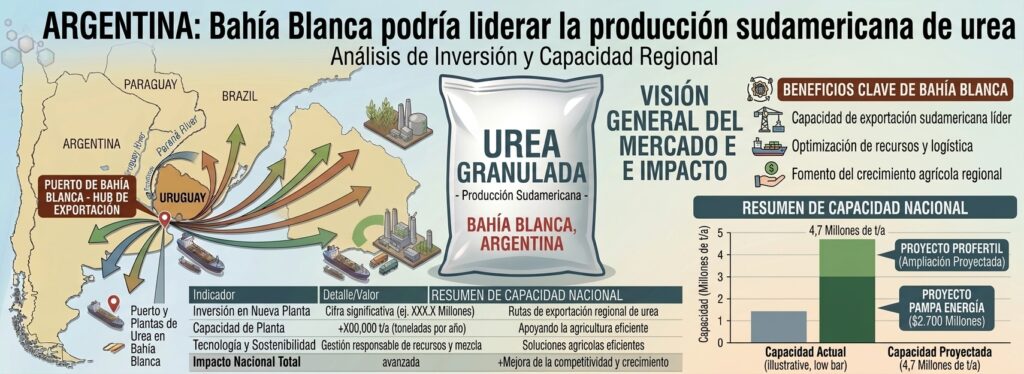
La inversión de 2.700 millones de dólares aprobada para Pampa Energía y la ampliación proyectada por Profertil elevarían la capacidad nacional a 4,7 millones de toneladas anuales
Argentina podría cubrir completamente su demanda de este fertilizante, reemplazar las compras externas y generar un importante saldo exportable si se concretan los proyectos previstos para los próximos años. De acuerdo con un análisis realizado por la Bolsa de Cereales y Productos de Bahía Blanca, el desarrollo además permitiría transformar al país en el principal productor de Sudamérica.
La iniciativa más avanzada contempla la construcción de una planta con capacidad para elaborar 2,1 millones de toneladas por año. El establecimiento comenzaría a operar hacia fines de 2029 y se instalaría en el polo industrial ubicado en Ingeniero White.
A ese desembolso, recientemente incorporado al Régimen de Incentivo para Grandes Inversiones (RIGI), podría sumarse el plan de expansión de Profertil. La compañía analiza duplicar su volumen actual y alcanzar las 2,6 millones de toneladas anuales.
Dependencia a las importaciones: En la Argentina su consumo promedió 1,8 millones de toneladas anuales entre 2015 y 2025, mientras que la producción local se ubicó en poco más de un millón, tomando como referencia las ventas de Profertil. La diferencia obligó a importar alrededor de 742.000 toneladas por año durante la última década. Esa necesidad se profundizó en 2025, cuando la utilización doméstica alcanzó los 2,4 millones de toneladas, el registro más alto desde 2002, según datos de CIAFA.
Las estadísticas del INDEC muestran una dependencia incluso mayor, ya que entre 2015 y 2025 ingresaron, en promedio, 857.116 toneladas anuales, operaciones que provocaron una salida acumulada de divisas cercana a los USD 3.900 millones. Y solo durante 2025 se adquirieron 1,5 millones de toneladas en el exterior, el segundo mayor volumen de la serie iniciada en 2002.
Con la capacidad actual de Profertil y la nueva fábrica impulsada por Pampa Energía, la oferta argentina llegaría a 3,4 millones de toneladas en 2029. Tomando como referencia el consumo de 2024, estimado en 2,3 millones de toneladas, y las compras externas de poco más de un millón, la sustitución de importaciones representaría un ahorro aproximado de USD 507 millones, mientras que las exportaciones podrían aportar otros USD 521 millones.
El escenario tendría todavía más alcance si avanzara la ampliación de Profertil. En ese caso, el saldo disponible para enviar al exterior rondaría los 2,4 millones de toneladas, una cantidad equivalente a toda la demanda nacional registrada en 2025, con un potencial ingreso cercano a USD 1.137 millones.
Gas y ubicación estratégica: El proyecto cuenta con una ventaja decisiva en el abastecimiento de gas natural, principal insumo utilizado para fabricar urea. Los gasoductos Neuba I y II conectan la cuenca neuquina, particularmente las áreas de Loma La Lata y Sierra Barrosa, con Bahía Blanca.
La disponibilidad energética, la infraestructura industrial y la cercanía con instalaciones portuarias conforman una combinación favorable para atender tanto el mercado argentino como otros destinos sudamericanos. Esta perspectiva cobra especial relevancia frente a los conflictos geopolíticos que afectan el comercio internacional de fertilizantes y presionan los costos agrícolas.
Si las inversiones anunciadas se materializan, la Argentina no solo podría reducir su exposición a esas alteraciones externas. También tendría la oportunidad de convertir un producto históricamente deficitario en una nueva fuente de exportaciones, mientras Bahía Blanca se consolida como nodo regional de elaboración, distribución y abastecimiento.
Fuente: Bolsa de Cereales y Productos de Bahía Blanca
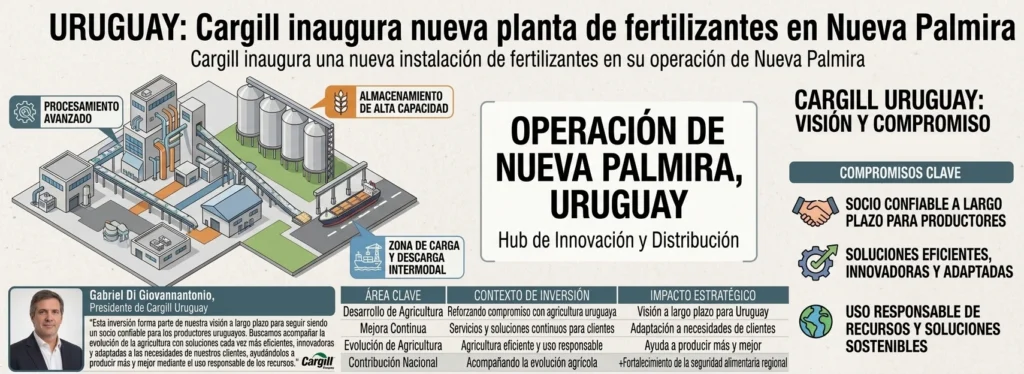
URUGUAY: Cargill inaugura nueva planta de fertilizantes en Nueva Palmira
Cargill inauguró una nueva planta de fertilizantes en su operación de Nueva Palmira, una inversión que refuerza su compromiso con el desarrollo de la agricultura uruguaya y con la mejora continua de los servicios y soluciones que ofrece a sus clientes, acompañando la evolución de una agricultura cada vez más eficiente y orientada al uso responsable de los recursos.
“Esta inversión forma parte de nuestra visión a largo plazo para seguir siendo un socio confiable para los productores uruguayos. Buscamos acompañar la evolución de la agricultura con soluciones cada vez más eficientes, innovadoras y adaptadas a las necesidades de nuestros clientes, ayudándolos a producir más y mejor mediante el uso responsable de los recursos”, señaló Gabriel Di Giovannantonio, presidente de Cargill Uruguay.
La nueva instalación fue concebida sobre la base de tres objetivos centrales: profundizar la cultura de seguridad, expandir la capacidad operativa para acompañar el crecimiento del sector y elevar los estándares de calidad de los productos y servicios que la empresa brinda a los productores.
En materia de seguridad, la inversión incorpora mejoras en infraestructura, procesos y tecnología orientadas a consolidar una operación cada vez más segura, eficiente y confiable. Asimismo, la nueva capacidad operativa optimizará los procesos de preparación y despacho de fertilizantes, contribuyendo a responder con mayor agilidad a las necesidades de los clientes en un contexto productivo donde las ventanas de aplicación son cada vez más exigentes.
La planta también incorpora nuevas capacidades para desarrollar mezclas más precisas y ampliar la oferta de soluciones de nutrición vegetal, incluyendo micronutrientes y tecnologías que permiten adaptar las recomendaciones a las necesidades específicas de cada cultivo y sistema de producción, contribuyendo a una agricultura cada vez más eficiente en el uso de los recursos.
“La agricultura evoluciona hacia sistemas cada vez más precisos y eficientes. Esta inversión nos permite acompañar esta transformación con mayor capacidad de servicio, mezclas más precisas y nuevas herramientas de nutrición vegetal que ayudan a los productores a optimizar el uso de recursos y maximizar el potencial de sus cultivos”, comentó Felipe González, gerente de la Línea de Productos de Insumos Agrícolas de Cargill Uruguay.
La inauguración se llevó a cabo en el marco de un encuentro con clientes y productores, que incluyó una presentación sobre las tendencias y perspectivas del mercado internacional de fertilizantes a cargo de Zacarías Ruiz Moreno, director de Fertilizantes de Ag & Trading Latam, y una charla técnica sobre protectores y micronutrientes dictada por el Ing. Agr. Federico Pieroni, de ProNutrition. Además, los asistentes recorrieron las instalaciones para conocer las mejoras incorporadas a la operación.
Con esta iniciativa, Cargill continúa invirtiendo en el fortalecimiento de sus operaciones en Uruguay, buscando aportar un mayor valor a sus clientes a través de soluciones innovadoras, eficiencia operativa y cercanía con el productor, contribuyendo al desarrollo de una agricultura cada vez más productiva y sostenible.
Fuente: World Fertilizer
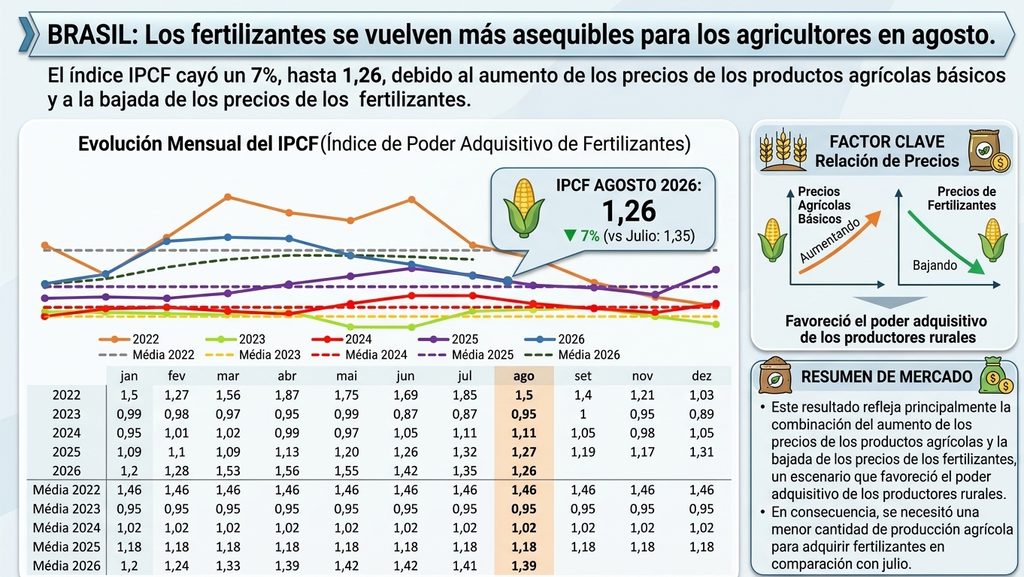
BRASIL: Los fertilizantes se vuelven más asequibles para los agricultores en agosto.
El índice IPCF cayó un 7%, hasta 1,26, debido al aumento de los precios de los productos agrícolas básicos y a la bajada de los precios de los fertilizantes.
El Índice de Poder Adquisitivo de Fertilizantes (IPCF) cerró agosto en 1,26, un 7% menos que el mes anterior (1,35). Este resultado refleja principalmente la combinación del aumento de los precios de los productos agrícolas y la bajada de los precios de los fertilizantes, un escenario que favoreció el poder adquisitivo de los productores rurales. En consecuencia, se necesitó una menor cantidad de producción agrícola para adquirir fertilizantes en comparación con julio.
Durante ese mismo período, el dólar se mantuvo prácticamente estable, con una ligera apreciación de alrededor del 1%, ejerciendo una influencia limitada en el rendimiento del índice.
Entre los factores que contribuyeron al resultado se encuentra el aumento promedio del 6% en los precios de los productos agrícolas. Durante este período, la soja subió un 5%, el maíz un 4%, el algodón un 1% y la caña de azúcar un 8%.
El comportamiento del mercado se vio influenciado, entre otros factores, por las expectativas en torno a la cosecha de soja y maíz en Norteamérica, así como por las condiciones meteorológicas observadas en importantes regiones productoras. La incertidumbre relacionada con los posibles impactos de El Niño en la próxima cosecha brasileña también contribuyó a sostener los precios agrícolas.
A pesar de la mejora observada en el IPCF, los factores externos siguen requiriendo la atención del mercado. El escenario geopolítico en Oriente Medio continúa siendo monitoreado debido a su relevancia para la cadena de suministro mundial de fertilizantes, especialmente dada la importancia logística y comercial de la región.
Al mismo tiempo, los efectos de El Niño siguen estando presentes, dado su potencial para influir en la siembra y el desarrollo de los cultivos en la próxima cosecha.
Fuente: Cultivar Magazine
PANORAMA DE LOS PRINCIPALES CULTIVOS DE ARGENTINA:
MAIZ: La siembra de maíz con destino grano comercial 2026/27 alcanza el 5,5 % de las 8,4 MHa proyectadas. Luego de un progreso intersemanal de 4 p.p., las labores avanzan principalmente sobre el Centro-Norte de Santa Fe, Núcleo Norte y Centro-Este de Entre Ríos. En el Núcleo Sur, en cambio, la siembra avanza de manera incipiente, dado que las bajas temperaturas del suelo podrían retrasar la emergencia del cultivo. A nivel nacional, el avance presenta un adelanto de 1,7 p.p. respecto de la campaña previa. En paralelo, la cosecha de maíz 2025/26 alcanza el 96,9 % del área apta y comienza a transitar su tramo final, aunque aún mantiene una demora interanual de 3,1 p.p. Los rindes relevados continúan en línea con las expectativas de la campaña, permitiendo sostener nuestra proyección de producción nacional en 64 MTn.
GIRASOL: Por su parte, la siembra de girasol cubre el 23,4 % de las 3 MHa proyectadas para el ciclo 2026/27, luego de registrar un progreso intersemanal de 4,1 p.p. El avance se concentra principalmente en el norte y centro del área agrícola, destacándose el Centro-Norte de Santa Fe, donde las labores se aceleraron y alcanzan el 50 % del área proyectada, favorecidas por la ausencia de lluvias durante la última semana. En el NEA, la siembra cubre el 94 % del área prevista, mientras que en Santiago del Estero las labores permanecen a la espera de nuevas precipitaciones para avanzar. Hacia el sur del área agrícola, la siembra aún no se ha iniciado.
TRIGO: Finalmente, en lo que respecta a trigo, la fenología continúa avanzando a nivel nacional, con el 53 % en pleno macollaje y un 41 % en encañazón, siendo el NOA y el NEA las zonas de mayor desarrollo fenológico, en un invierno cálido y con pocas horas de frío, lo que genera incertidumbre sobre los rendimientos esperados. El 89 % del área implantada continúa presentando una condición hídrica Adecuada a Óptima, mientras que la condición de cultivo mejoró 2 p.p. en el mismo período, alcanzando el 95,9 % del área en estado Normal a Excelente. Sobre ambos núcleos el cereal avanza de macollaje a encañazón, con los lotes más adelantados próximos a hoja bandera y buena disponibilidad hídrica. Hacia el sur el desarrollo es más lento, con lotes en pleno macollaje y óptima humedad en el perfil. En ambas regiones se registraron heladas durante los últimos días, mientras que en sanidad se generalizan las aplicaciones preventivas de fungicida, principalmente para el control de mancha amarilla y roya.
Fuente: Bolsa de Cereales de Buenos Aires