Buena noticia. Comenzaron a descender los precios internacionales de los fertilizantes fosfatados (aunque sigue caros en términos históricos). No tan buena noticia. Empezaron a reactivarse los valores de los fertilizantes nitrogenados.
Los productores de fertilizantes fosfatados siguen lidiando con márgenes de rentabilidad sumamente estrechos por los elevados precios del azufre. En ese marco, la planta de la compañía Lifosa en Lituania detuvo por completo su producción de fosfatos.
La compañía saudí Ma’aden logró vender a Bangladesh un cargamento ‘spot’ de fosfato diamónico (DAP) a 920 u$s/tonelada FOB con salida por el Mar Rojo.
“Debido a los elevados precios de los fletes y riesgos de guerra en el Canal de Suez, Ma’aden acordó cargar su próximo volumen de DAP de fórmula hacia la India desde puertos en Omán, reduciendo la exposición al conflicto”, señala el informe semanal de la consultora IF Ingeniería en Fertilizantes.
Ante la total inactividad física de compras en Brasil, la corporación marroquí OCP comenzó a desviar toneladas ‘spot’ no comprometidas de DAP y MAP (monoamónico) hacia destinos con márgenes más atractivos, como EE.UU. y Europa occidental.
En India, National Fertilizers Limited (NFL) adjudicó la compra de 60.000 toneladas de DAP de origen egipcio a un precio de 928 u$s/tonelada CFR con facilidades de crédito para embarque en el presente mes de agosto. Adicionalmente, la empresa IPL cerró la importación de DAP surcoreano a 955 u$s/tonelada CFR para arribo en septiembre.
“En Bangladesh la licitación gubernamental de la semana para la importación privada de DAP y (superfosfato triple)TSP cerró con un volumen de propuestas que superó ampliamente la demanda de compra. Los productores globales enviaron ofertas masivas atraídos por las primas de precios más competitivas de este destino frente a mercados deprimidos como Brasil”, destaca el informe.
En el mercado argentino la actividad importadora de fertilizantes fosfatados sigue paralizada y el valor de referencia de DAP y MAP CFR retrocedió hasta los 880-900 u$s/tonelada, arrastrado por la debilidad de Brasil y la calma estacional previa a la siembra de gruesa de septiembre. En el mercado mayorista los fosfatados no mostraron cambios: el DAP se mantuvo en un rango de 990 a 1010 u$s/tonelada y el MAP entre 1020 y 1040 u$s/tonelada puestos en camión en puerto.
“Pese a esa parálisis general, la mejora en la asequibilidad de los granos frente a los fertilizantes impulsó un mayor interés por sustitutos de menor costo de reposición, como los superfosfatos”, indica el informe.
En lo que respecta al mercado global de nitrogenados, esta semana experimentó una fuerte reactivación y un rebote generalizado de precios.
“Los exportadores egipcios, respaldados por un renovado interés de compra desde Europa, lograron colocar urea granular en un rango de 455 a 480 u$s/tonelada FOB (con operaciones puntuales cerradas en 475 u$s/tonelada FOB). En Argelia, el producto granular se vendió en la banda de 460 a 470 u$s/tonelada FOB”, remarca.
“La urea perlada china continuó dominando los despachos hacia la India tras la licitación, evaluándose su cotización de exportación en 355-365 u$s/tonelada FOB”, añade.
En el mercado de sulfato de amonio (AMSUL), los precios FOB del material estándar se recuperaron a mediados de semana hasta ubicarse en 175-190 u$s/tonelada FOB, siguiendo el rebote de la urea. “Los productores del sur de China reportaron estar prácticamente sin inventarios disponibles para exportación bajo inspección aduanera. Se concretaron ventas de AMSUL estándar para entrega en septiembre próximo a Brasil a 180 u$s/tonelada FOB y hacia otras naciones de Sudamérica a 185 u$s/tonelada FOB”.
En el Golfo Pérsico, las cotizaciones FOB de urea granular se estabilizaron, con ofertas evaluadas entre 390 y 408 u$s/tonelada FOB. “Los problemas logísticos y de producción derivados del conflicto con Irán continúan restando de manera crítica entre 4,0 y 4,5 millones de toneladas de urea al mercado global de exportación”.
Los compradores brasileños, que habían estado presionando por valores cercanos a los 400 u$s/tonelada CFR a principios de semana, se vieron forzados a convalidar precios más altos ante la firmeza internacional.
“El rango de la urea granular en Brasil escaló de 410-420 u$s/tonelada CFR a principios de semana hasta alcanzar cotizaciones de 430-440 u$s/tonelada CFR al cierre del reporte, con ofertas no chinas superando ese nivel. En simpatía, el sulfato de amonio compactado en Brasil se valorizó firmemente a 210-230 u$s/tonelada CFR”, apunta el documento.
Las barcazas de urea granular en el puerto de NOLA (EE.UU.) revirtieron su tendencia bajista a mitad de semana, recuperándose hasta alcanzar valores de 390 a 405 u$s/tonelada FOB.
En la Argentina el mercado de nitrogenados mostró una fuerte reactivación esta semana. “Tras tocar un piso de 430 u$s/tonelada CFR a comienzos de semana, la urea rebotó con fuerza hasta cerrar en 460-470 u$s/tonelada CFR, en sintonía con la firmeza de Brasil”, explica el informe.
“La demanda de importación se mantuvo activa, con consultas constantes por lotes de 5000 a 10.000 toneladas, aunque sin negocios de gran volumen confirmados de manera oficial”, agrega.
La recuperación de los precios de maíz y trigo, sumada al rebote de los nitrogenados en el frente externo, despertó consultas y negocios acotados en volumen.
“El condicionante de fondo no cambió: con la siembra de trigo prácticamente cerrada y la de maíz todavía a varias semanas de arrancar, no existe una demanda logística que traccione operaciones de magnitud y el negocio local sigue limitado a lotes chicos”, aclara.
En el mercado mayorista argentino la urea tocó un piso de 555 u$s/tonelada a comienzos de semana para luego recuperarse y cerrar en 565-570 u$s/tonelada.
Fuente: Valor Soja
CHS y OCP lanzan una empresa conjunta de fertilizantes
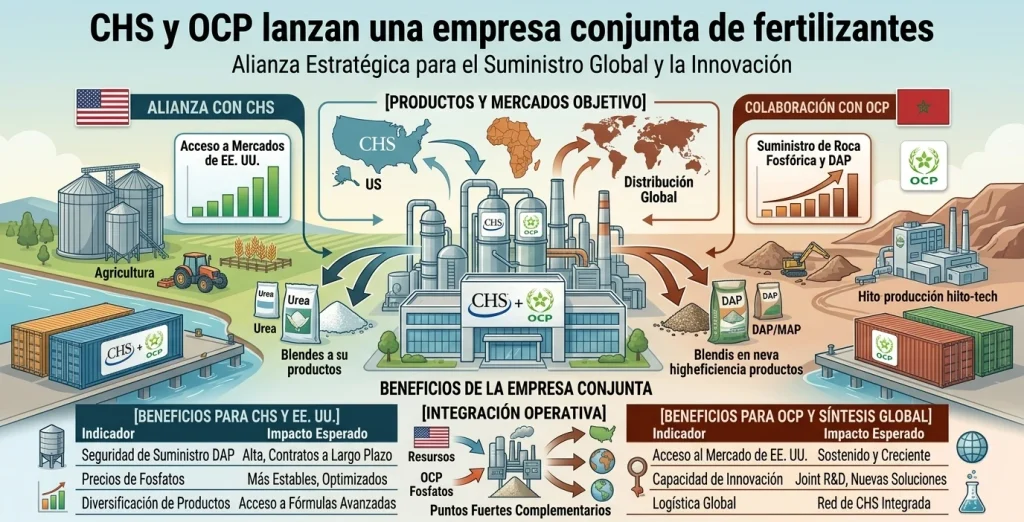
CHS la cooperativa de productores y OCP North America, filial del Grupo OCP, se preparan para construir y operar una planta de producción de fertilizantes fosfatados en el parque industrial Cornerstone Energy Park en Waggaman, Luisiana (EE. UU.), a través de una propuesta de empresa conjunta (joint venture).
Se prevé que la nueva planta produzca más de 1 millón de toneladas de fertilizante a base de fosfato al año y sería la primera de su tipo construida en los Estados Unidos desde 1984, según señalaron las compañías.
Los agricultores estadounidenses utilizan fertilizantes fosfatados para favorecer la producción de cultivos, pero las reservas de fosfato en el país están disminuyendo. En la actualidad, Estados Unidos importa aproximadamente el 40% del fertilizante fosfatado utilizado por sus productores. La posibilidad de poner en marcha esta nueva capacidad productiva podría reducir la dependencia estadounidense de fertilizantes fosfatados importados en más de un 48%, fortaleciendo significativamente la cadena de suministro nacional de fertilizantes, destacaron las empresas.
“Este es un momento muy entusiasta para la agricultura estadounidense”, afirmó Jay Debertin, presidente y director ejecutivo de CHS. “Como cooperativa propiedad de productores, existimos para ayudar a los agricultores a tener éxito. Junto con OCP North America, tenemos la oportunidad de construir la primera planta de fertilizantes fosfatados en EE. UU. en más de 40 años. Esta inversión tiene el potencial de crear más valor para nuestros socios al acercar la producción de fertilizantes al productor estadounidense y a la red cooperativa”.
En relación con la propuesta de empresa conjunta, el Grupo OCP suministrará ácido fosfórico a la instalación, aprovechando su experiencia y recursos globales en materia de fosfatos. Los productos fertilizantes terminados se distribuirán tanto a través de OCP North America como de CHS, la cual abastece a cooperativas, minoristas y productores en todo Estados Unidos mediante su extensa red mayorista y minorista de nutrientes para cultivos.
La ubicación prevista para la nueva planta de fertilizantes dentro del Cornerstone Energy Park en Waggaman garantizará el acceso a materias primas y la capacidad de transportar productos a través del sistema del río Misisipi, indicaron las compañías.
“Este proyecto representa un hito en el compromiso de OCP North America de servir a la agricultura estadounidense”, declaró Kevin Kimm, CEO de OCP North America. “Junto con CHS, nuestro objetivo es construir una infraestructura duradera que fortalezca la seguridad alimentaria de EE. UU. y brinde un suministro confiable, de producción nacional, de los nutrientes para cultivos que los agricultores estadounidenses necesitan”.
Una vez aprobado, se espera que el proyecto genere aproximadamente 60 empleos permanentes en la parroquia de Jefferson, junto con 500 empleos en la construcción. Sujeto a las aprobaciones correspondientes del proyecto y de su financiamiento, se estima que la construcción demore hasta 24 meses. Las empresas señalaron que ya se ha presentado una solicitud de financiamiento a través del programa de Inversión y Expansión de Fertilizantes para el Suministro Doméstico a Largo Plazo del Departamento de Agricultura de EE. UU. (USDA).
CHS, una empresa agroindustrial global y la mayor cooperativa de productores de Estados Unidos, opera negocios diversificados en agronomía, granos, alimentos y energía, con ingresos de USD 35.500 millones en el año fiscal 2025.
Fuente: WolrdGrain Mg.
Grupo comercial advierte que la suspensión de aranceles al fosfato marroquí arriesga una dependencia duradera de EE. UU. hacia OCP
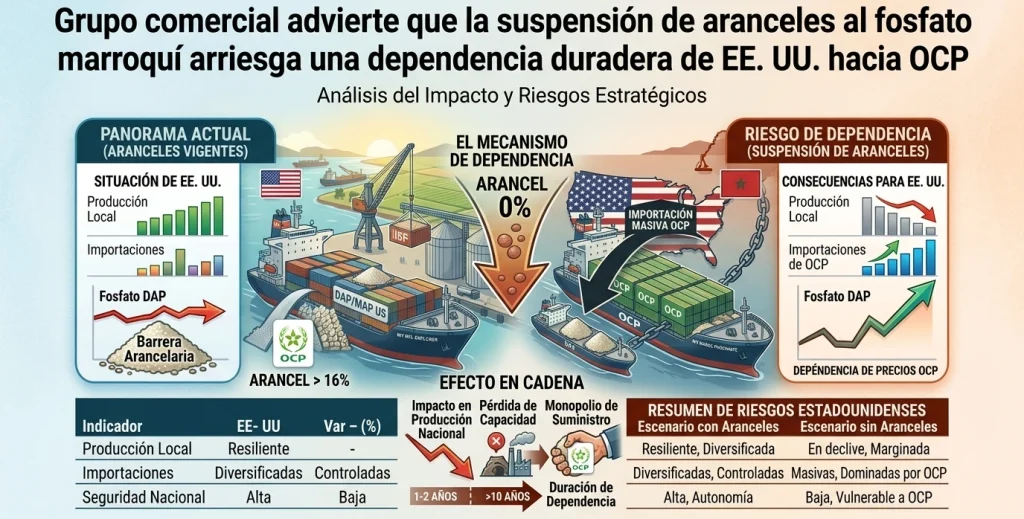
La Coalición por una América Próspera (Coalition for a Prosperous America) ha instado a la administración Trump a permitir que la ventana temporal de importación libre de aranceles para los fertilizantes fosfatados marroquíes expire según lo programado. El grupo argumenta que un alivio permanente reconstruiría la dependencia de Estados Unidos respecto a OCP, el monopolio estatal de fosfatos de Marruecos. El análisis realizado por la agrupación comercial en agosto citó la revisión preliminar de extinción (sunset review) emitida por el Departamento de Comercio en julio de 2026, la cual determinó que revocar la orden de derechos compensatorios probablemente provocaría la reaparición de subsidios a una tasa del 20,04%, el hallazgo más elevado en los cinco años de historia de dicha medida.
El presidente Trump declaró una emergencia nacional sobre el suministro de fertilizantes el 29 de junio y firmó una proclamación que suspendió los derechos compensatorios a las importaciones de fosfato marroquí por un período de hasta ocho meses. La medida se tomó tras años de presión por parte de grupos agrícolas, quienes sostenían que los aranceles —impuestos por primera vez en 2021 luego de que la firma Mosaic, con sede en Florida, alegara que OCP se beneficiaba de subsidios gubernamentales ilegales— añadían miles de millones de dólares a los costos de los insumos agrícolas en Estados Unidos.
La Coalición replicó que el fosfato estadounidense ya era el indicador de referencia mayorista más barato a nivel mundial incluso con los aranceles vigentes, debido a que la restricción determinante sobre los precios radica en las interrupciones del suministro global de azufre y no en la política arancelaria. OCP controla aproximadamente el 70% de las reservas mundiales conocidas de fosfato y posee una participación del 31% en el mercado global del producto. La suspensión arancelaria del 29 de junio permanece vigente al menos hasta febrero de 2027.
Fuente: Coalition for a Prosperous America
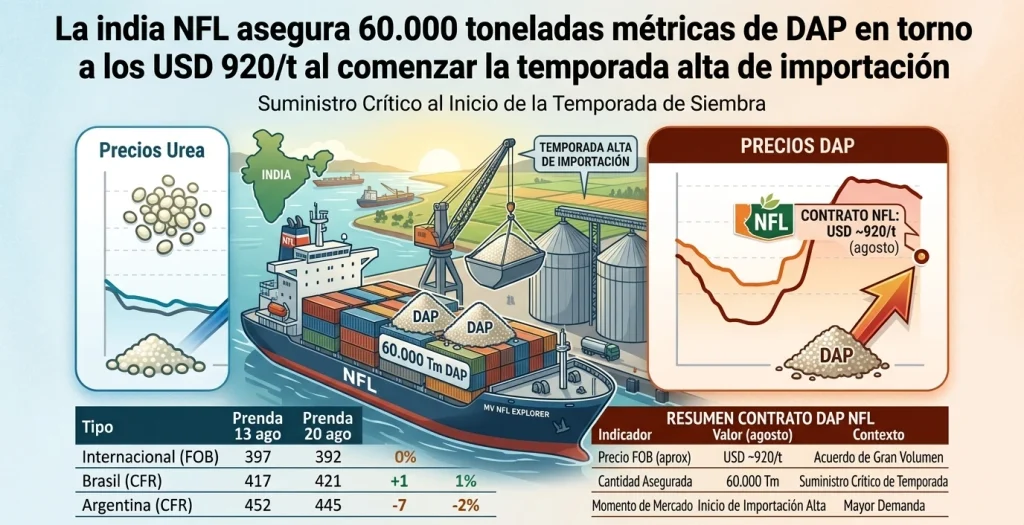
La india NFL asegura 60.000 toneladas métricas de DAP en torno a los USD 920/t al comenzar la temporada alta de importación
La importadora india de fertilizantes National Fertilizers Limited (NFL) habría comprado dos cargamentos de 30.000 toneladas métricas de DAP a la firma comercializadora Midgulf International a precios situados en el rango alto de los USD 920 por tonelada métrica CFR con facilidades de crédito, lo que equivale al rango medio de los USD 910 por tonelada métrica al contado (sight basis), según informó Argus Media.
La licitación de DAP de la india NFL cerró el 11 de agosto y atrajo cuatro ofertas de las firmas comercializadoras Ameropa, Oasis Global, Agrifields y Midgulf. NFL solicitó el envío de los cargamentos a la costa oeste de la India antes del 31 de agosto. La venta no pudo ser confirmada por Midgulf y el origen de los cargamentos de DAP sigue siendo desconocido.
Por otra parte, la importadora india FACT cerró su propia licitación por 50.000 toneladas métricas de DAP el 18 de agosto, un día después de haber postergado el plazo original. FACT recibió cuatro ofertas: la marroquí OCP ofreció DAP de origen marroquí, VB Venture ofreció DAP de origen estadounidense, Oasis Global ofreció DAP de origen ruso y Ameropa ofreció DAP de origen abierto. La entrega fue solicitada en los puertos de New Mangalore o Tuticorin.
La actividad de abastecimiento indica que la India está ingresando en su temporada alta de importación previo a la ventana de siembra rabi de octubre a marzo. Los importadores indios enfrentan una ajustada disponibilidad global de fosfatos debido a que las restricciones de exportación impuestas por China sobre el DAP, MAP y mezclas NPK seleccionadas se mantienen vigentes durante todo agosto, abarcando entre un 50% y un 80% estimado de los volúmenes de exportación chinos.
Fuente: Argus Media
PANORAMA DE LOS PRINCIPALES CULTIVOS DE ARGENTINA:
GIRASOL: Al presente informe, la siembra de girasol cubre el 16,7 % de las 3 MHa proyectadas para el ciclo 2026/27, luego de un progreso intersemanal de 2,6 puntos porcentuales. Pese a que se ralentizó el ritmo de las labores tras los registros de lluvias en el NEA, el actual avance refleja un adelanto de 3,8 y de 5,4 p.p. respecto al avance promedio de las U5C e histórico, respectivamente. Por su parte, mientras que en los lotes sembrados y emergidos se están logrando stands homogéneos, la ausencia de lluvias de las últimas semanas en el sur del área agrícola va permitiendo una paulatina recuperación de la condición de suelo en el estrato superficial de cara a la siembra a iniciarse dentro del próximo mes y medio.
TRIGO: A su vez, la siembra de trigo se da por finalizada, cubriendo las 6,5 MHa estimadas para el ciclo en curso, pese a informarse lotes aislados aún por sembrar en el sur del área agrícola que no modificarían la estimación vigente. La falta de condiciones idóneas de suelo limitó durante toda la ventana de siembra la posibilidad de expandir el área destinada al cereal, sin embargo, las reservas hídricas del perfil continúan elevando las expectativas productivas. Actualmente, tras una notable recuperación de la condición hídrica que actualmente se encuentra Adecuada/Óptima en el 90,8 % del área, un 76,4 % del cereal ya transita de macollaje en adelante, e incluso se registran los primeros lotes del NOA comenzando el llenado de grano.
MAIZ: Por su parte, la cosecha de maíz con destino grano comercial alcanzó el 88 % del área apta a nivel nacional, con un rendimiento promedio de 78 qq/Ha. Luego de varios días con condiciones ambientales favorables, las labores cobraron impulso, registrando un progreso semanal de 6,7 p.p., permitiendo avanzar sobre lotes que permanecían demorados por los elevados contenidos de humedad. Pese a esta mejora, la cosecha aún mantiene una demora de 9,2 p.p. respecto de la campaña previa, concentrándose los principales remanentes en el sur del área agrícola, particularmente en el Sudoeste de Buenos Aires-Sur de La Pampa y el Sudeste bonaerense. Por otro lado, los rindes relevados continúan en línea con las expectativas de la campaña, permitiendo sostener nuestra proyección de producción nacional en 64 MTn.
SORGO: Finalmente, se da por finalizada la cosecha de sorgo granífero a nivel nacional, pese a que aún permanecen algunos lotes por recolectar, sin que ello modifique la actual estimación de producción. El rendimiento promedio nacional se ubicó en 40,7 qq/Ha, frente a un promedio cosechado de 35,4 qq/Ha durante las últimas cinco campañas. En cuanto al desempeño regional, se destacaron los resultados obtenidos en el Centro-Norte de Córdoba, con 56,5 qq/Ha, seguido por el Núcleo Sur y el Núcleo Norte, con 53,9 y 53,3 qq/Ha, respectivamente. En este contexto, y con un rendimiento medio superior al promedio de las U5C, la producción nacional para la campaña 2025/26 se estima en 2,8 MTn.
Fuente: Bolsa de Cereales de Buenos Aires